STEUERBERATUNG
WEITERDENKEN.
WEITERDENKEN.
Persönlich und individuell.
Leidenschaftlich und innovativ.
hasenbach momberger hamburg.
Leidenschaftlich und innovativ.
PERSÖNLICH
Persönliche Beratung ist unsere Stärke. Bei uns haben Sie einen direkten Ansprechpartner, der Sie vollumfänglich betreut und Ihre Bedürfnisse kennt.
INDIVIDUELL
Wir entwickeln individuelle Konzepte, die Ihre persönliche und wirtschaftliche Lage berücksichtigen. So entstehen Lösungen, die nicht nur auf dem Papier gut aussehen.
LEIDENSCHAFTLICH
Aus unserer Leidenschaft wird Ihr Erfolg. Mit Kompetenz und Einsatzbereitschaft erreichen wir gemeinsam Ihre Ziele und maximieren Ihren Erfolg.
INNOVATIV
Wir beraten immer zukunftsorientiert. Innovativ mit der richtigen Balance aus den Herausforderungen der Zukunft, den gesetzlichen Vorgaben und Ihren individuellen Ansprüchen.
DIE PERSPEKTIVE
VERÄNDERN
und bestehende Strukturen hinterfragen.
Steuerberatung für Unternehmen und Privatpersonen.
PERSÖNLICHE BERATUNG -
INNOVATIVE PROZESSE
Ihre Themen von allen Seiten betrachten und im Rahmen der Möglichkeiten handeln.
Wir setzen mit Ihnen klare Ziele, um beste Ergebnisse zu erreichen.
HASENBACH MOMBERGER.
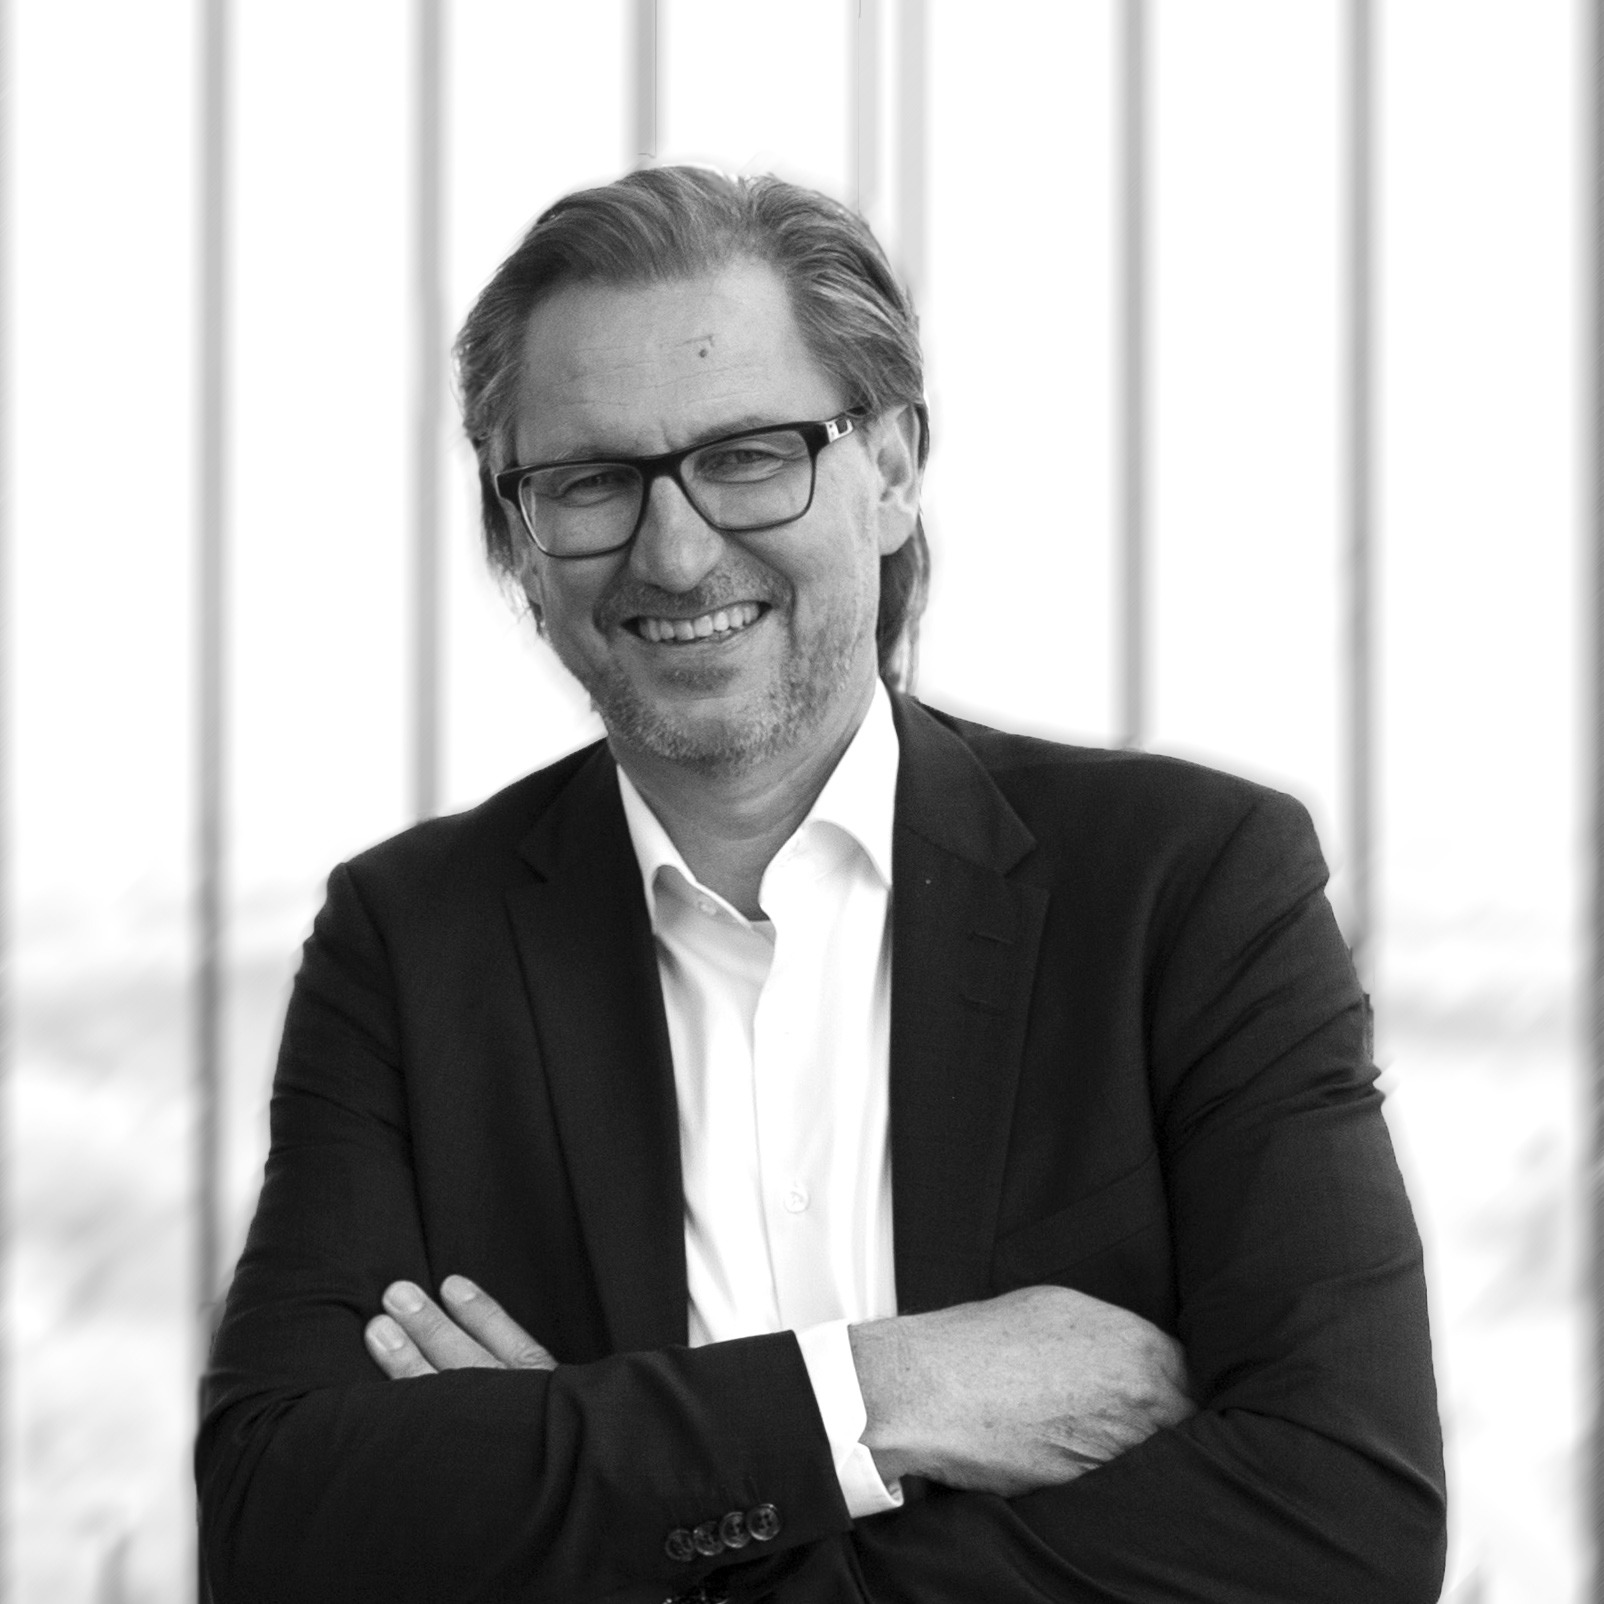
zwei Partner, zwei Generationen,
ein konstruktiver Dialog.
So verbinden wir die richtigen Impulse für Ihre und unsere Zukunft.

DABEI SEIN?
Als Team gehen wir gemeinsam an den Start und haben das gleiche Ziel.
Ihre Chancen, Ihre Zukunft, Ihre Karriere bei uns.
NEUES AUS DEM STEUERRECHT.
Sprechen Sie uns an.
Tel. +49 40 350190
Erbschaftsteuer: Steuerbefreiung bei Familienheim
Das Finanzgericht Düsseldorf hat entschieden, dass eine Wohnung, die zum Nachlass gehört, kein Familienheim darstellt, das von der Erbschaftsteuer befreit ist, wenn die Wohnung ohne entgegenstehende zwingende Hinderungsgründe zu keiner
Besteuerung von Kryptowährungen im Privatvermögen
Für Kauf und Verkauf von Kryptowährungen im Privatvermögen gelten die Reglungen für Spekulati-onsbesteuerung (§ 23 EStG). Das bedeutet Folgendes: • Verkauf, Tausch oder Nutzung von Kryptowährungen sind nach einer
Prozesskosten: Abzug als außergewöhnliche Belastung
Prozesskosten sind nur dann als außergewöhnliche Belastungen abziehbar, wenn sie zwangsläufig entstehen. Ansonsten sind sie nach § 33 Abs. 2 Satz 4 EStG vom Abzug ausgeschlossen. Ausnahme: Es handelt sich um Aufwendungen, bei
Bergschäden: Kosten zur Beseitigung steuerlich absetzbar
Aufwendungen für die Beseitigung von Bergschäden an einem Grundstück können zu sofort abziehbaren Werbungskosten führen. Praxis-Beispiel: Ein Ehepaar hatte im Jahr 1990 ein Grundstück in einer Bergbauregion erworben.


